
Правительство России внесло в Государственную Думу законопроект о введении налога на сверхдоходы для пользователей недр. Новый механизм предлагается применять с 1 января 2027 года. Общая ставка составит 30%, для налоговой базы по золоту — 20%.
Законопроект распространяется на отдельные виды руд черных и цветных металлов, многокомпонентные комплексные руды, ряд видов горно-химического сырья и полупродукты, содержащие драгоценные металлы. Налог предлагается взимать в тех случаях, когда средняя мировая цена соответствующего сырья превысит установленную базовую величину не менее чем на 10%. В основе расчета лежит объем добытого полезного ископаемого и превышение мировой цены над базовым уровнем. Для 2027 и 2028 годов предусмотрена индексация средней цены 2025 года.
При этом законопроект устанавливает ограничение максимальной суммы платежа. Налог по конкретному полезному ископаемому не должен превышать разницу между 15% расчетной выручки от его реализации и начисленным НДПИ. Для первых лет действия механизма предусмотрен специальный порядок уплаты части начисленного налога.
Василий Ракитин, член Совета ТПП РФ по финансовому рынку и инвестициям ТПП РФ, действительный член Академии горных наук, директор по развитию экспертной платформы «Горнопромышленная стратегия», считает, что при оценке новой налоговой конструкции необходимо учитывать специфику экономики горнодобывающих предприятий.
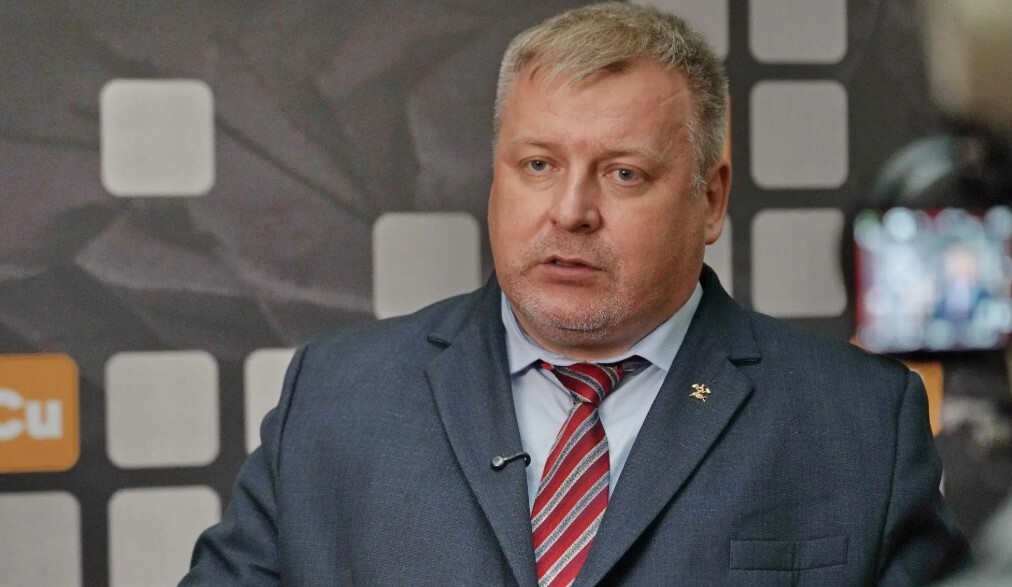
«Логика государства понятна: если рост мировых цен формирует дополнительную стоимость в сырьевом секторе, бюджет стремится получить часть этой природной ренты. Но для горнодобывающей промышленности принципиально важно, чтобы при такой настройке налоговой системы учитывалась не только внешняя ценовая конъюнктура, но и реальная экономика конкретного предприятия и конкретного месторождения», — отмечает Василий Ракитин.
По его словам, рост мировой цены на металл или другое сырье сам по себе еще не означает сопоставимого роста свободного дохода предприятия. Горнодобывающие проекты отличаются высокой капиталоемкостью, длительными инвестиционными циклами и существенными расходами на вскрышные работы, геологоразведку, обновление оборудования, энергетику, транспортную инфраструктуру и поддержание действующих производственных мощностей.
Особенно чувствительным вопрос налоговой нагрузки становится для предприятий, работающих на сложных месторождениях или реализующих крупные программы модернизации.
«Два предприятия могут продавать одно и то же сырье при одинаковой мировой цене, но находиться в совершенно разных экономических условиях. У одного уже сформирована инфраструктура и отработана производственная цепочка, другое вкладывает значительные средства в освоение месторождения, строительство дорог, энергетику, обогатительные мощности и техническое перевооружение. Поэтому главная задача при доработке механизма — не допустить ситуации, когда изъятие дополнительного дохода начинает сокращать инвестиционный ресурс самой отрасли», — считает эксперт.
Для горнопромышленного комплекса этот вопрос имеет долгосрочное значение. Инвестиционные решения в добыче принимаются на годы и десятилетия вперед, а сегодняшняя налоговая политика влияет не только на текущую рентабельность, но и на готовность компаний запускать новые проекты, осваивать более сложные запасы, вкладываться в геологоразведку и приобретать оборудование.
По мнению Василия Ракитина, сама идея дополнительного изъятия части доходов, возникающих вследствие исключительно благоприятной мировой конъюнктуры, может обсуждаться, однако ее реализация требует точной настройки.
«Налоговая система должна решать две задачи одновременно: обеспечивать справедливое участие государства в распределении природной ренты и сохранять экономическую заинтересованность компаний в развитии добычи. Для отрасли критически важно, чтобы новый механизм не превращал временный рост мировых цен в долгосрочное сокращение инвестиций. Именно с этой точки зрения, на мой взгляд, необходимо оценивать законопроект в процессе его дальнейшего рассмотрения», — подчеркнул Василий Ракитин.
Законопроект пока находится на стадии рассмотрения Государственной Думой. Поэтому окончательные параметры нового механизма могут измениться в процессе законодательной работы.